Caricamento…
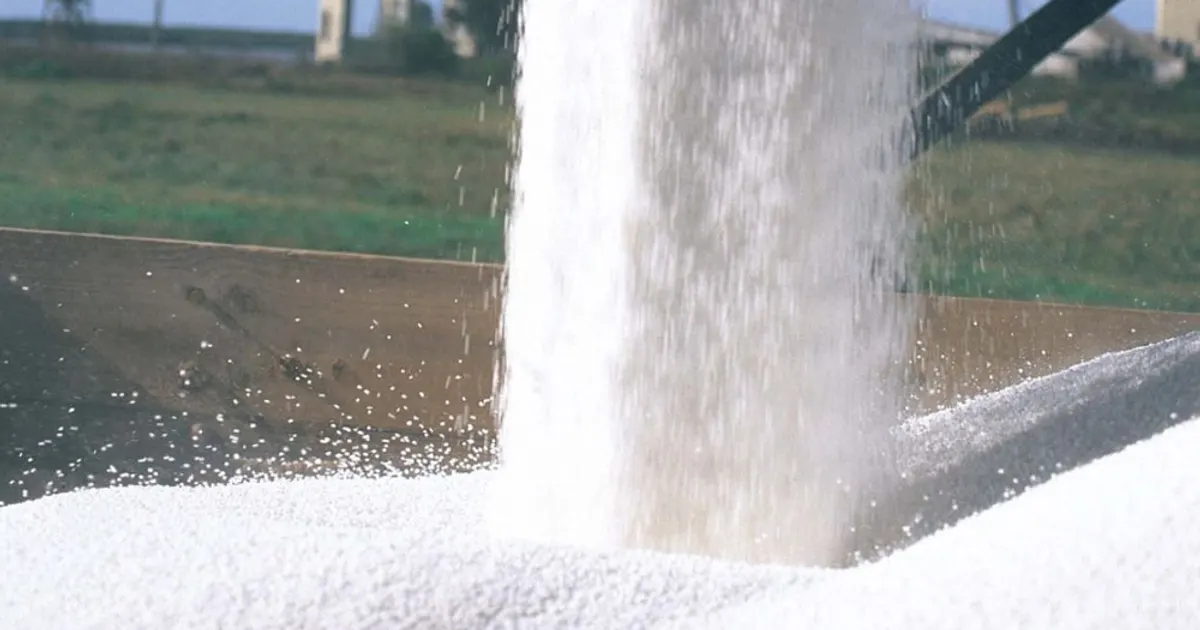
Le importazioni di urea dell’Argentina sono in crescita e il 2026 si avvia a diventare uno degli anni con i consumi di fertilizzanti più alti mai registrati. A novembre dovrebbero essere scaricate circa 170.000 tonnellate aggiuntive destinate al mais, dopo le 240.000-250.000 tonnellate stimate a ottobre.
Il conflitto nel golfo Persico e la chiusura dello stretto di Hormuz hanno ritardato le spedizioni fino ad agosto.
La forte domanda di urea per il mais argentino sostiene i flussi di importazione di azoto, mentre la tendenza globale dei prezzi dell’urea resta ribassista, a vantaggio degli acquirenti di fattori produttivi azotati. L’impatto sul prezzo del mais è limitato, poiché si tratta di una questione dal lato dei fattori produttivi.
 infocampo.com.arJavier Preciado Patiño18 nov 2026
Dopo 481 eventi commercio neutrale passati, Mais si è mosso in mediana di +0,2% in 5 sedute (54% in rialzo; metà centrale da -1,1% a +1,6%), e di +0,7% in 20.
Variazioni del benchmark di ciascuna materia prima rispetto all'ultima chiusura prima dell'evento. Le letture storiche raggruppano eventi passati dello stesso tipo; descrivono ciò che è accaduto, non ciò che accadrà. Non è consulenza di investimento.
