Memuat…
 FEEDSOFTAIFEEDSOFTAI
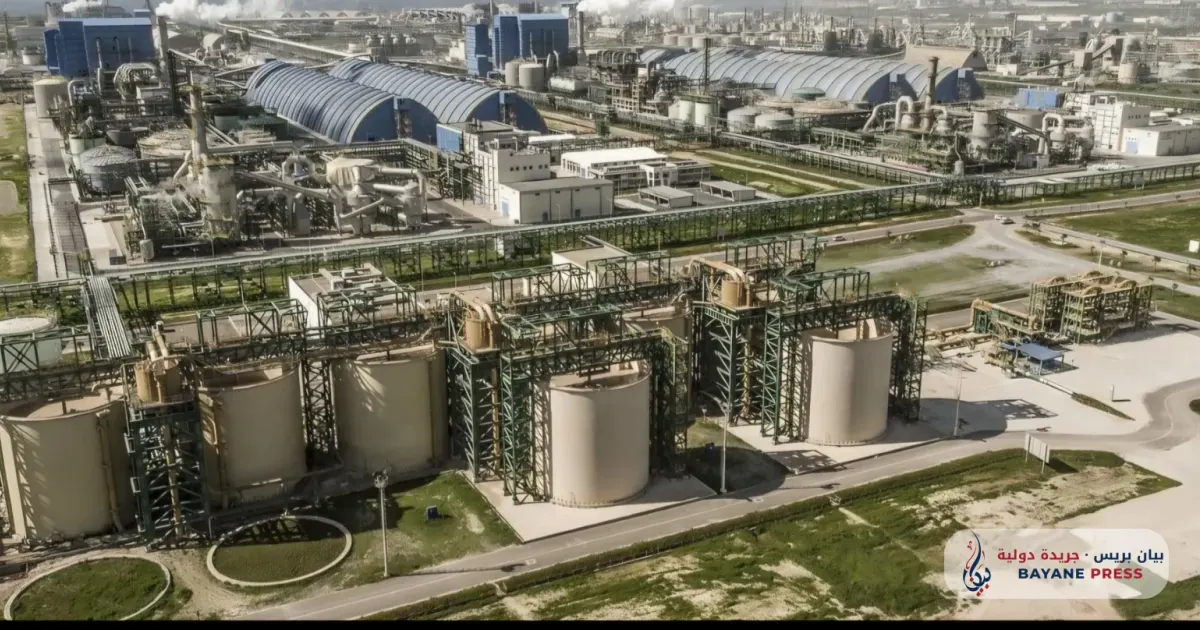
S&P Global Ratings menegaskan peringkat OCP Group di BBB- dengan prospek stabil dalam laporan yang diterbitkan pada 19 November 2026. Grup tersebut memangkas belanja modal 2026 menjadi 22,7 miliar dirham dari rata-rata 35 miliar dan menghimpun 20 miliar dirham dalam pembiayaan hibrida.
S&P memperkirakan rasio dana dari operasi terhadap utang yang disesuaikan akan membaik mulai 2027.
Belanja modal yang lebih rendah dan penggunaan pembiayaan hibrida menunjukkan OCP akan mempertahankan kapasitas produksi, sehingga membatasi risiko pemangkasan tajam pasokan fosfat. Prospek peringkat hanya berdampak langsung kecil terhadap harga pupuk.
 bayanepress.comB By bayane press21 Nov 2026
Belum cukup peristiwa historis yang sebanding untuk analisis historis.
Pergerakan benchmark setiap komoditas dari penutupan terakhir sebelum peristiwa. Pembacaan historis menggabungkan peristiwa serupa di masa lalu; itu menggambarkan apa yang terjadi, bukan apa yang akan terjadi. Bukan nasihat investasi.