Memuat…
 FEEDSOFTAIFEEDSOFTAI
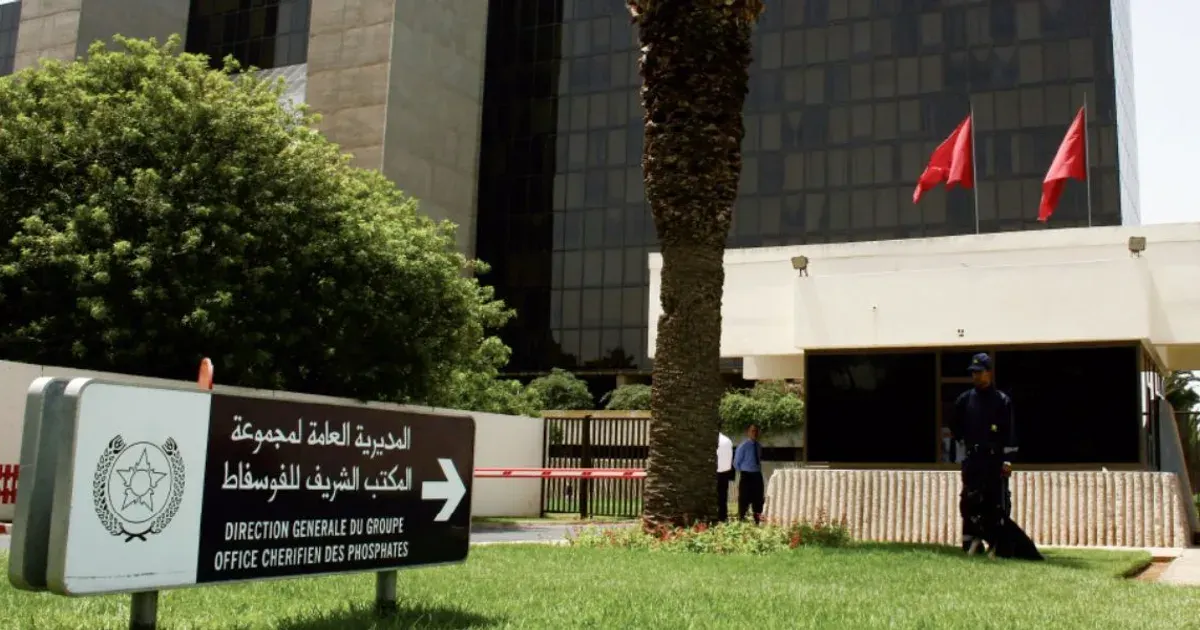
S&P Global Ratings menegaskan peringkat kredit penerbit BBB- untuk OCP S.A. dengan prospek stabil, seraya menyebut margin EBITDA yang disesuaikan sebesar 15% pada 2026 saat biaya sulfur naik melewati USD 1.050 per ton. Lembaga tersebut memproyeksikan pertumbuhan pendapatan 5-6% pada 2026 berkat harga realisasi yang lebih tinggi, sementara rasio utang disesuaikan/EBITDA mencapai puncak 7,6x sebelum pulih.
OCP berencana memangkas capex menjadi 22,7 miliar dirham dan membatalkan dividen 2027.
Gangguan pasokan sulfur akibat konflik di Timur Tengah telah mendorong tajam biaya produksi fosfat, menopang harga pupuk fosfat, sementara daya beli petani yang lemah membatasi permintaan. Pembeli pakan dapat menghadapi biaya DAP/MAP dan input fosfat yang lebih tinggi.
 archyde.comNewsroom20 Nov 2026
Belum cukup peristiwa historis yang sebanding untuk analisis historis.
Pergerakan benchmark setiap komoditas dari penutupan terakhir sebelum peristiwa. Pembacaan historis menggabungkan peristiwa serupa di masa lalu; itu menggambarkan apa yang terjadi, bukan apa yang akan terjadi. Bukan nasihat investasi.