लोड हो रहा है…
 FEEDSOFTAIFEEDSOFTAI
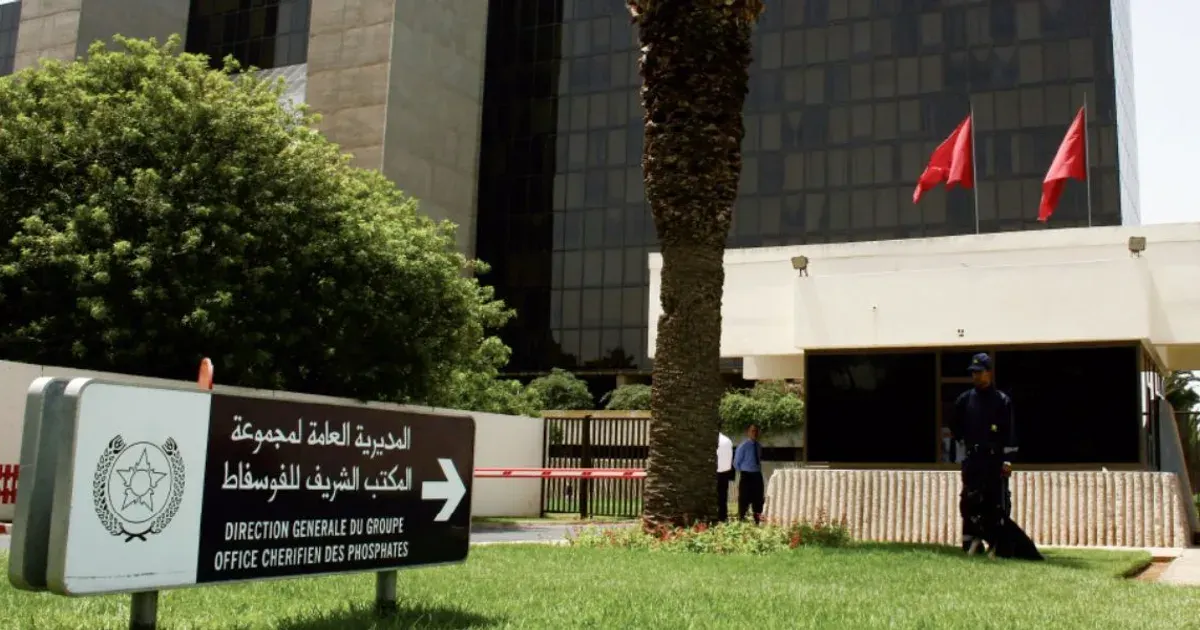
S&P Global Ratings ने OCP S.A. की जारीकर्ता क्रेडिट रेटिंग BBB- पर स्थिर परिदृश्य के साथ बरकरार रखी। एजेंसी ने कहा कि सल्फर की लागत $1,050 प्रति टन से ऊपर जाने के बीच 2026 में समायोजित EBITDA मार्जिन 15% रहेगा। ऊंचे वास्तविक बिक्री मूल्यों के कारण एजेंसी 2026 में राजस्व में 5-6% वृद्धि का अनुमान लगाती है, जबकि समायोजित ऋण-से-EBITDA अनुपात सुधरने से पहले 7.6x के शिखर पर पहुंचेगा। OCP पूंजीगत व्यय घटाकर 22.7 अरब दिरहम करने और 2027 का लाभांश रद्द करने की योजना बना रही है।
मध्य पूर्व संघर्ष के कारण सल्फर आपूर्ति में आई बाधा ने फॉस्फेट उत्पादन लागत को तेजी से बढ़ा दिया है, जिससे फॉस्फेट उर्वरकों की कीमतों को समर्थन मिल रहा है; वहीं किसानों की कमजोर क्रय शक्ति मांग को सीमित करती है। पशु-आहार खरीदारों को DAP/MAP और फॉस्फेट इनपुट की ऊंची लागत का सामना करना पड़ सकता है।
 archyde.comNewsroom20 नव॰ 2026
ऐतिहासिक आकलन के लिए अभी पर्याप्त तुलनीय पिछली घटनाएँ नहीं हैं।
घटना से पहले के अंतिम बंद भाव से प्रत्येक कमोडिटी के बेंचमार्क में बदलाव। ऐतिहासिक आकलन एक ही प्रकार की पिछली घटनाओं को जोड़ते हैं; वे बताते हैं कि क्या हुआ, यह नहीं कि क्या होगा। निवेश सलाह नहीं।