लोड हो रहा है…
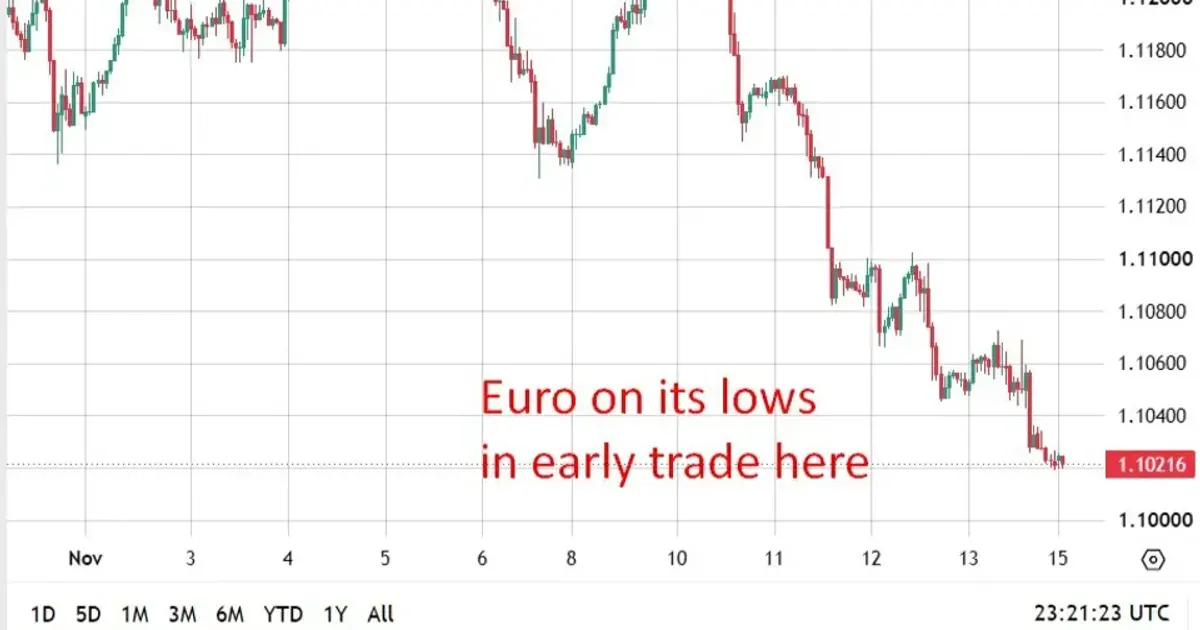
पूर्व डच केंद्रीय बैंक गवर्नर क्लास नट, जो ईसीबी अध्यक्ष पद के दावेदार हैं, ने कहा कि ईसीबी अव्यवस्थित बॉन्ड बाज़ारों को शांत कर सकता है, लेकिन वह सुदृढ़ राजकोषीय नीति का विकल्प नहीं हो सकता। फ्रांस के सार्वजनिक वित्त को लेकर चिंताएँ यूरो क्षेत्र के ऋण संकट के डर को फिर से जगा रही हैं।
फ़ीड खरीदारों पर इसका सीधा वस्तु प्रभाव कम है; मुख्य माध्यम यूरो की चाल और संप्रभु स्प्रेड हैं, जो EU के फ़ीड आयातकों की यूरो-आधारित आयात लागत बदल सकते हैं। मज़बूत यूरो या शांत स्प्रेड यूरोपीय फ़ीड आयात कीमतों के लिए हल्का सहायक होगा।
 investinglive.comEamonn Sheridan15 नव॰ 2026
पिछली 129 तटस्थ मैक्रो घटनाएँ के बाद, यूरो (USD प्रति EUR) में 5 सत्रों में औसत (माध्यिका) -0.1% बदलाव हुआ (45% में वृद्धि; मध्य आधा -0.5% से +0.5%), और 20 सत्रों में +0.1%।
घटना से पहले के अंतिम बंद भाव से प्रत्येक कमोडिटी के बेंचमार्क में बदलाव। ऐतिहासिक आकलन एक ही प्रकार की पिछली घटनाओं को जोड़ते हैं; वे बताते हैं कि क्या हुआ, यह नहीं कि क्या होगा। निवेश सलाह नहीं।
