Chargement…
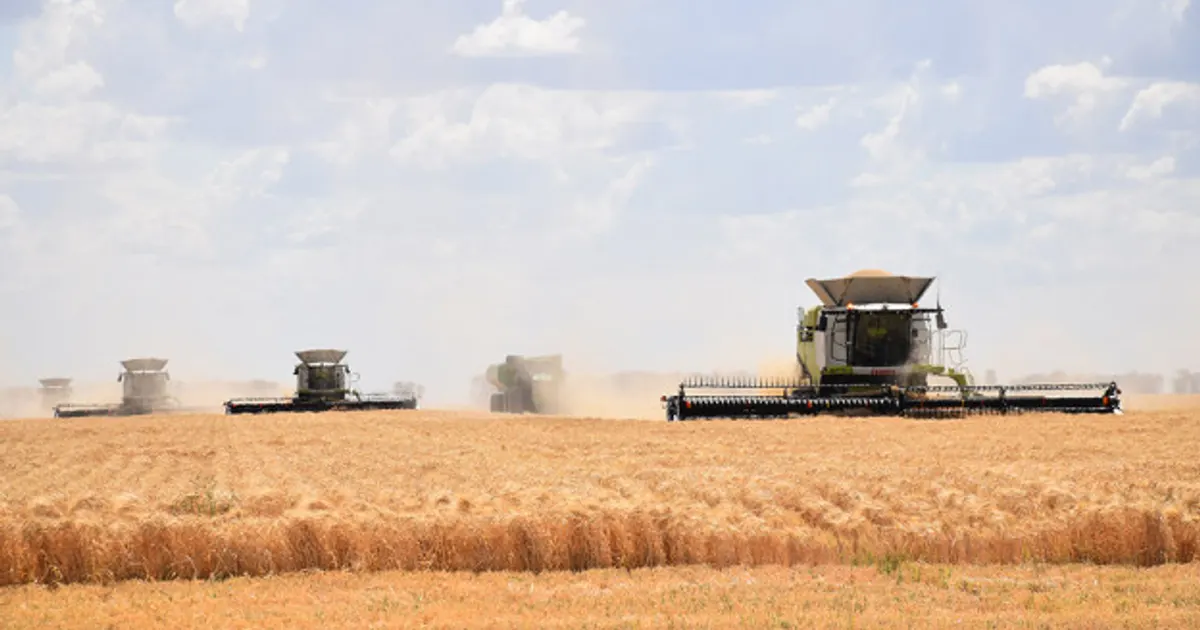
Les contrats à terme sur le blé ont progressé pour la troisième séance consécutive le 10 novembre : le blé de décembre à Paris a gagné €3.75 par tonne et celui de décembre à Chicago a avancé de 4.75 cents par boisseau. USDA a relevé de plus de 5 millions de tonnes son estimation de la production mondiale de blé pour 2026/27, à 827.5 millions, principalement grâce à de meilleures perspectives de récolte en Australie, en Argentine, au Kazakhstan et en Ukraine, et a augmenté de 4.8 millions de tonnes sa projection des stocks de fin de campagne.
La hausse de la consommation, de la demande à l’exportation et des prix du maïs a soutenu le marché.
Des projections plus élevées de production et de stocks de fin de campagne augmentent la disponibilité mondiale de blé et pèsent sur les prix, tandis que la hausse de la consommation, de la demande à l’exportation et des prix du maïs apporte un certain soutien compensatoire.
 en.boerenbusiness.nlJohn Ramaker11 nov. 2026
 fr.boerenbusiness.nlJohn Ramaker11 nov. 2026
Après 1 011 événements rapport baissier passés, Blé (SRW) a varié en médiane de +0,0 % sur 5 séances (51 % de hausses ; moitié centrale de -1,5 % à +1,8 %), et de +0,3 % sur 20.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
