Chargement…
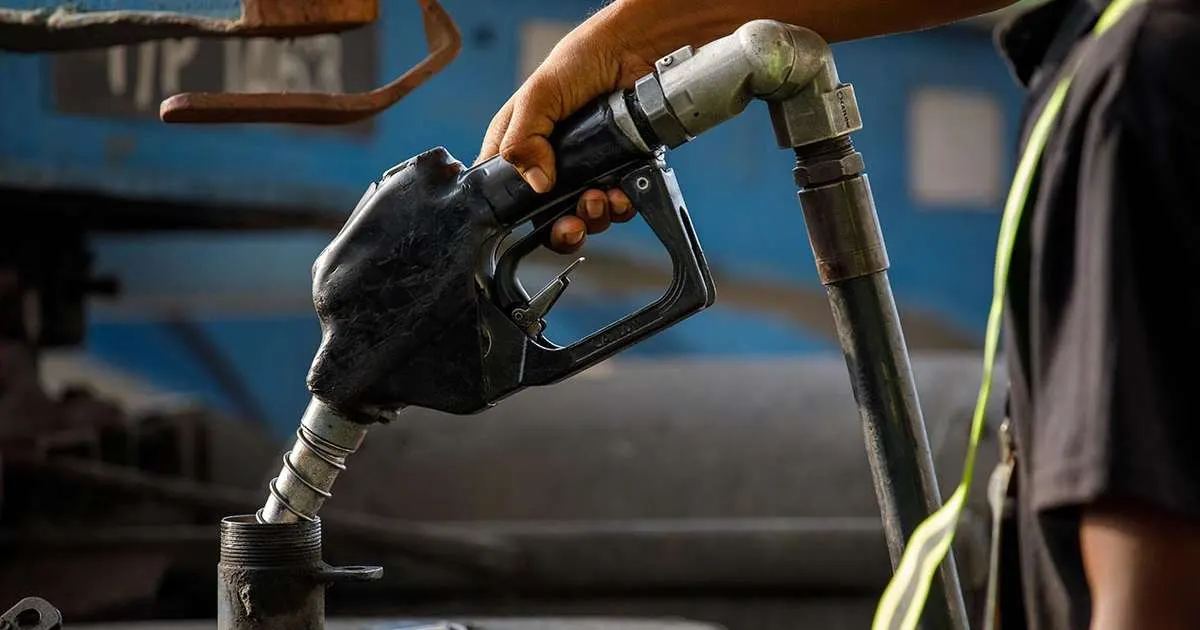
Diesel prices kept rising on June 17, 2025 as Israel-Iran conflict raised concerns about Middle Eastern exports. The premium of European benchmark futures to crude breached $20 a barrel, and US diesel stockpiles were at their lowest for the season in two decades.
Persian Gulf product export risk and low US inventories tighten diesel supply, raising transport and fuel costs for feed mills and supporting energy-linked commodity prices.
 ttnews.comJack Wittels17 juin 2025
Après 250 événements géopolitique haussier passés, ULSD / Gazole a varié en médiane de +1,7 % sur 5 séances (58 % de hausses ; moitié centrale de -3,6 % à +8,7 %), et de +0,9 % sur 20.
Après 656 événements géopolitique haussier passés, Pétrole brut (Brent) a varié en médiane de +1,9 % sur 5 séances (63 % de hausses ; moitié centrale de -2,7 % à +6,6 %), et de +0,7 % sur 20.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
Continued diesel gains on June 17 with European diesel premium over crude above $20 and very low US stocks added supply tightness.
Diesel kept rising on June 17 as the European premium to crude widened and US stocks were at two-decade seasonal lows, so the fundamentals amplified the geopolitical shock.
