Chargement…
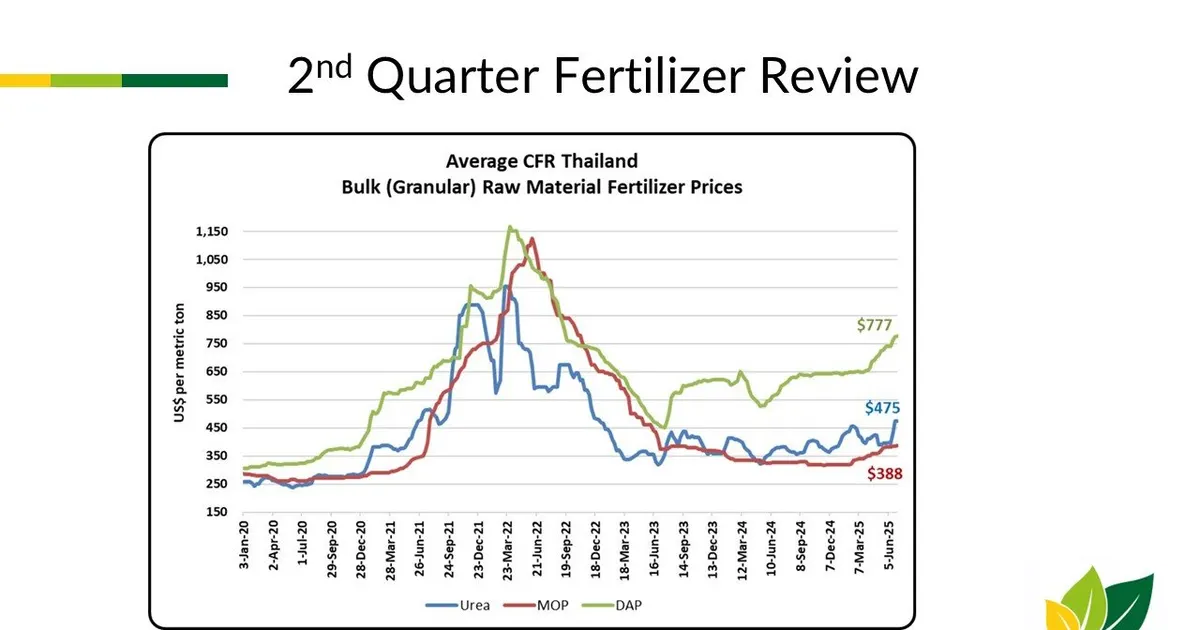
A Q2 2025 fertilizer review cites the Israel-Iran conflict and Strait of Hormuz risk, Egyptian urea output disruptions from LNG shortages, and EU tariffs on Russian and Belarusian fertilizers. It reports urea prices up 16%, DAP up 19%, and MOP up 11% in the quarter.
Supply risks in the Gulf and Egypt, plus new EU tariffs, are tightening nitrogen and phosphate availability. Higher fertilizer prices raise farmers' input costs and can shift feed grain planting and margins.
 chewachem.comMark Leonard11 juil. 2025
Après 205 événements géopolitique haussier passés, Urée a varié en médiane de +0,4 % sur 5 séances (53 % de hausses ; moitié centrale de -2,1 % à +3,0 %), et de -0,4 % sur 20.
Après 114 événements géopolitique haussier passés, DAP a varié en médiane de +0,0 % sur 5 séances (50 % de hausses ; moitié centrale de -0,3 % à +1,2 %), et de +0,3 % sur 20.
Pas encore assez d'événements comparables passés pour une lecture historique.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
