Chargement…
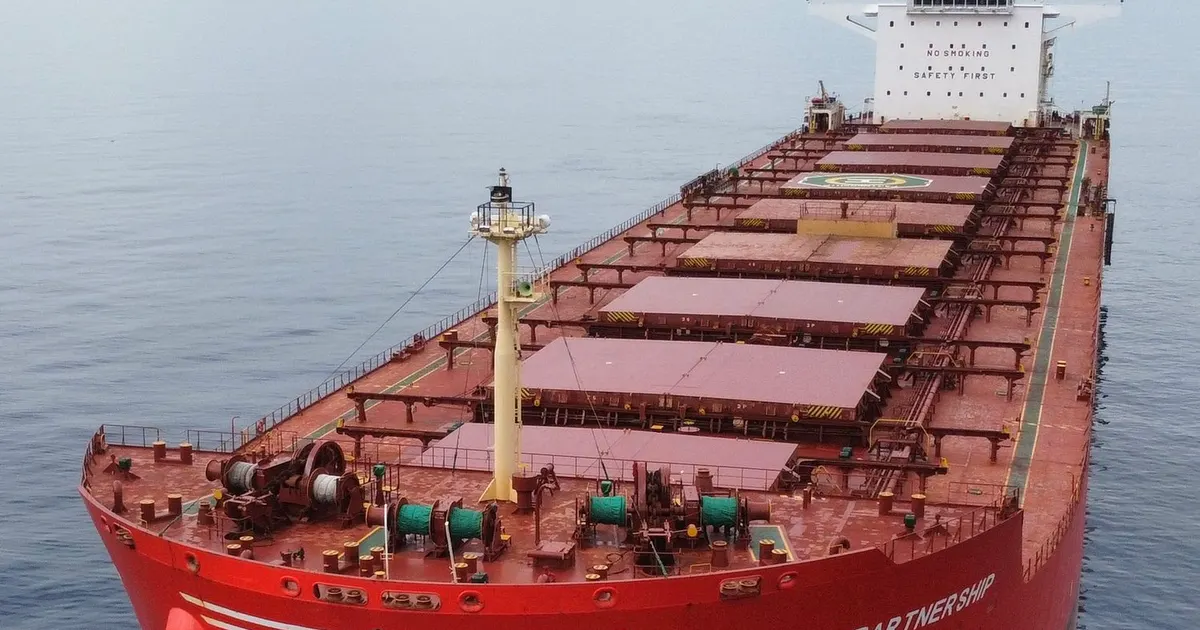
Dry bulk freight held relatively stable in late February, with Capesize Brazil to North China rates near the year's highs at just below $22 per tonne. Panamax Continent to Far East rates rose, while Supramax Indo rates stayed weak, and demand tonne-day growth continued to decline from late-2023 peaks.
Sustained strength on the Brazil-to-China capesize lane keeps ocean freight a cost component for Brazilian soy and feed exports to Asia, while slowing demand growth limits how much further rates can rise.
 breakwaveadvisors.comSignal Ocean21 févr. 2024
Pas encore assez d'événements comparables passés pour une lecture historique.
Après 230 événements logistique neutre passés, Soja (graines) a varié en médiane de +0,4 % sur 5 séances (55 % de hausses ; moitié centrale de -1,4 % à +2,0 %), et de +0,1 % sur 20.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
