Chargement…
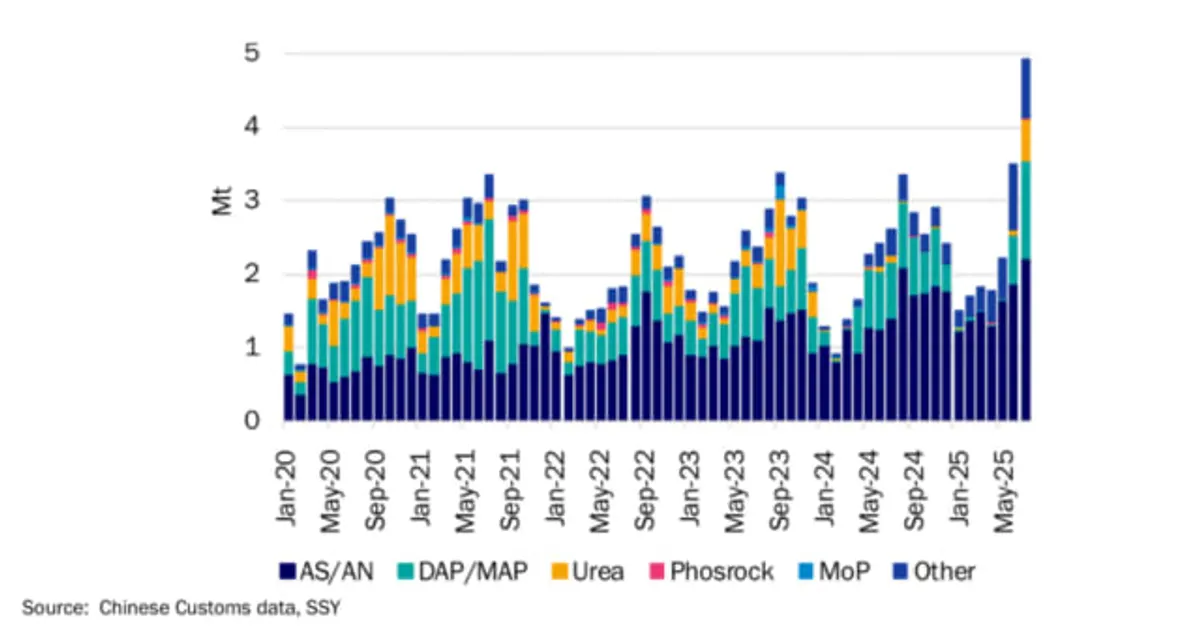
Fertiliser prices have reached multi-year highs, with China halting exports to India and Chinese fertiliser shipments in July hitting decade-high levels. US NOLA urea peaked at $455/st in May before easing to $400/st in September, and DAP and potash prices were sharply higher year-on-year.
Chinese DAP/MAP exports restarted in June, with July volumes at a three-year high of 1.3 Mt.
Chinese export policy and Middle East gas outages are the key swing factors for nitrogen and phosphate prices. Higher fertilizer costs raise the production cost of feed grains and oilseeds, and cumulative Chinese phosphate exports remain well below last year.
 ssyglobal.comSSY23 sept. 2025
Après 23 événements commerce neutre passés, Urée a varié en médiane de 0,0 % sur 5 séances (48 % de hausses ; moitié centrale de -1,1 % à +1,0 %), et de +2,8 % sur 20.
Après 193 événements commerce haussier passés, DAP a varié en médiane de +0,4 % sur 5 séances (54 % de hausses ; moitié centrale de -0,3 % à +1,8 %), et de +1,9 % sur 20.
Pas encore assez d'événements comparables passés pour une lecture historique.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
