Chargement…
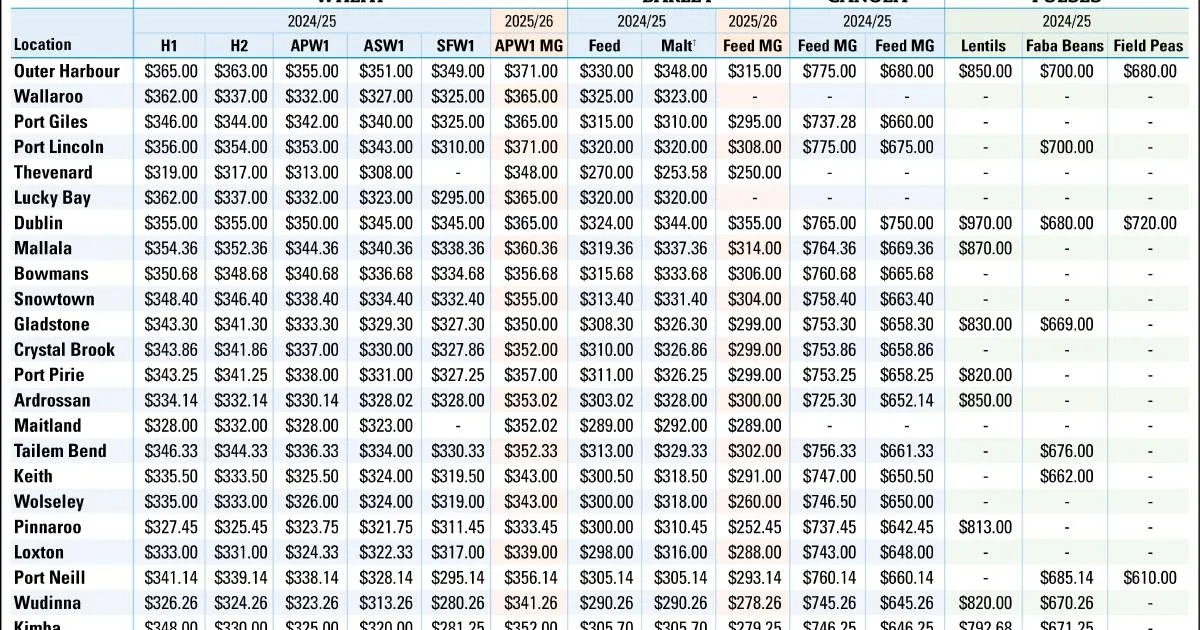
Global rapeseed prices were volatile in March, with EU prices testing two-year highs on tight stocks after a smaller 2024 crop. Canadian canola fell in early March on fears of a US tariff on Canadian canola, and palm oil prices were supported by Malaysian output losses and Indonesian biofuel mandates.
EU 2025-26 rapeseed production is forecast up 12.4%.
A projected EU recovery in rapeseed output and US tariff risk weigh on oilseed meal prices, while tight palm oil supply supports vegetable oil and meal alternatives.
 stockjournal.com.auEd Scamps, Cloudbreak Grain Marketing11 avr. 2025
Pas encore assez d'événements comparables passés pour une lecture historique.
Après 181 événements météo haussier passés, Huile de palme a varié en médiane de +0,5 % sur 5 séances (56 % de hausses ; moitié centrale de -0,9 % à +1,9 %), et de +0,3 % sur 20.
Après 184 événements météo haussier passés, Huile de soja a varié en médiane de +0,3 % sur 5 séances (53 % de hausses ; moitié centrale de -1,9 % à +2,4 %), et de -0,5 % sur 20.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
