Chargement…
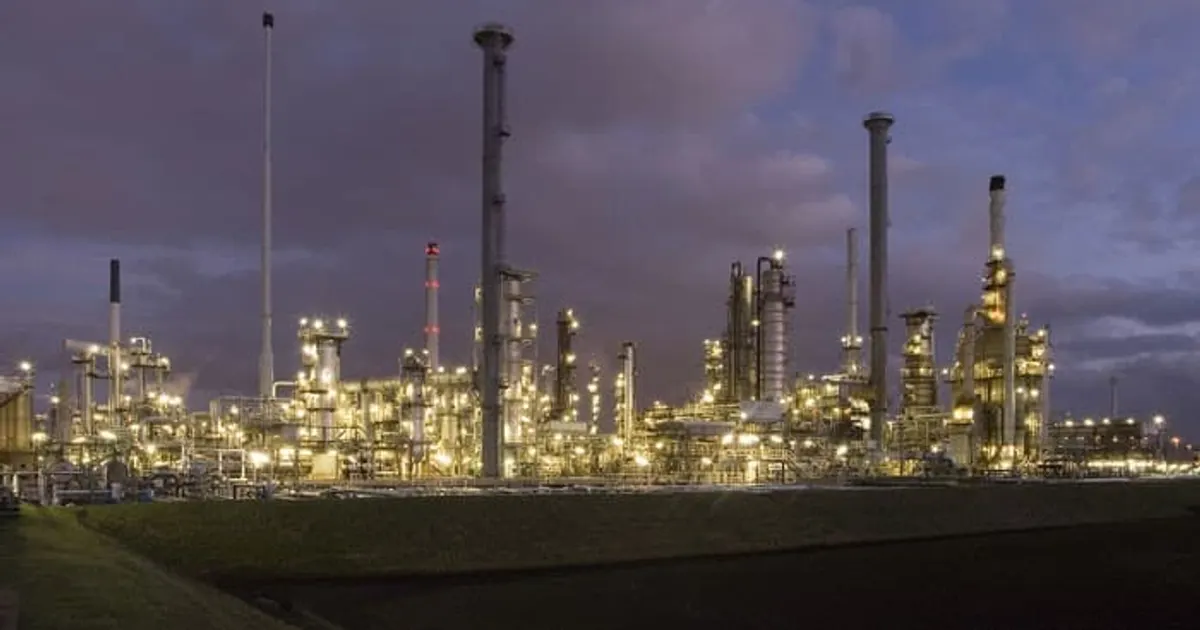
Refining margins in the US, northwest Europe and Asia have reached two-year highs as gasoline and diesel markets tighten. Causes include refinery closures, maintenance, outages, and Ukrainian attacks on Russian product exports, with the EU ban on products from Russian crude due January 21.
Tight product markets support refinery runs and diesel prices, partly offsetting the crude glut outlook that would otherwise pressure crude benchmarks.
 oilprice.comTsvetana Paraskova20 nov. 2025
Après 250 événements géopolitique haussier passés, ULSD / Gazole a varié en médiane de +1,7 % sur 5 séances (58 % de hausses ; moitié centrale de -3,6 % à +8,7 %), et de +0,9 % sur 20.
Après 60 événements géopolitique neutre passés, Pétrole brut (WTI) a varié en médiane de -0,9 % sur 5 séances (43 % de hausses ; moitié centrale de -4,7 % à +2,3 %), et de -1,9 % sur 20.
Après 63 événements géopolitique neutre passés, Pétrole brut (Brent) a varié en médiane de -0,5 % sur 5 séances (44 % de hausses ; moitié centrale de -4,4 % à +2,6 %), et de -2,7 % sur 20.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
