Cargando…
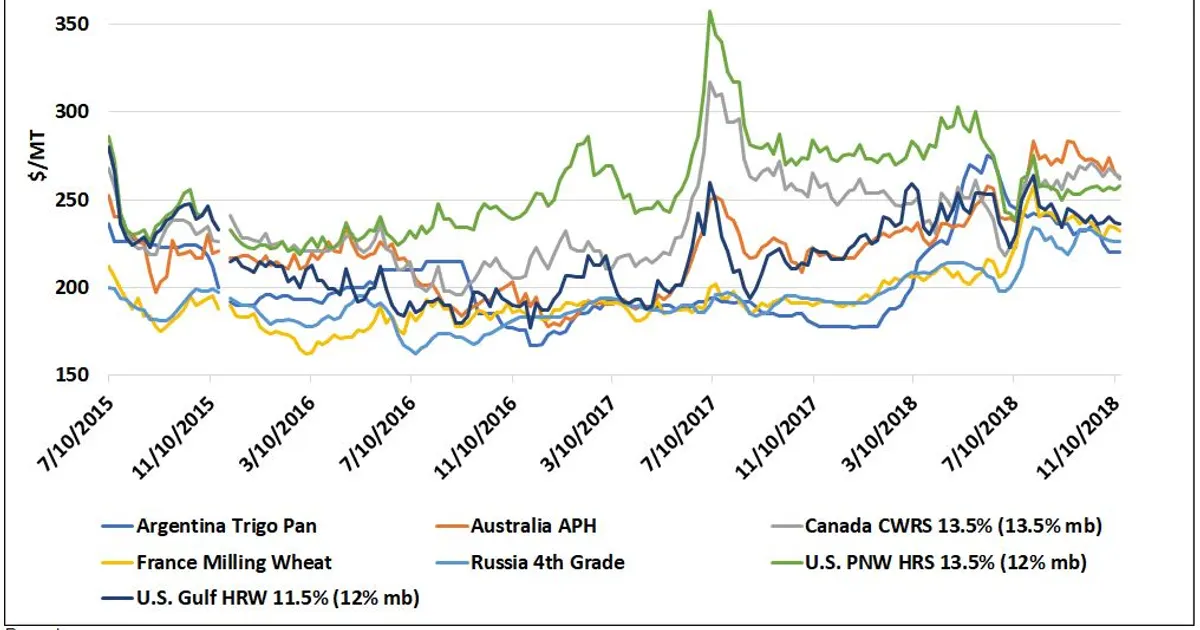
IGC data shows U.S. wheat now offers better value than major competitor origins as of Nov. 22, with SRW at $216/MT, $10 below Russian 4th Grade.
Shrinking high-quality supplies in Australia, the EU, Russia and Ukraine have lifted their export prices while U.S. fob prices slipped about 8%.
Price convergence is pulling import demand toward U.S. wheat from price-sensitive buyers, which supports U.S. wheat export prices and feed-wheat competitiveness versus corn.
 uswheat.org27 nov 2018
Tras 431 eventos alcista de comercio pasados, Trigo (SRW) se movió una mediana de +0,0 % en 5 sesiones (50% al alza; mitad central entre -1,3 % y +2,1 %), y +0,5 % en 20.
Tras 683 eventos bajista de comercio pasados, Maíz se movió una mediana de -0,2 % en 5 sesiones (47% al alza; mitad central entre -1,7 % y +1,6 %), y +0,3 % en 20.
Tras 102 eventos alcista de comercio pasados, Trigo (HRW) se movió una mediana de 0,0 % en 5 sesiones (49% al alza; mitad central entre -2,0 % y +3,5 %), y -1,4 % en 20.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.
