Cargando…
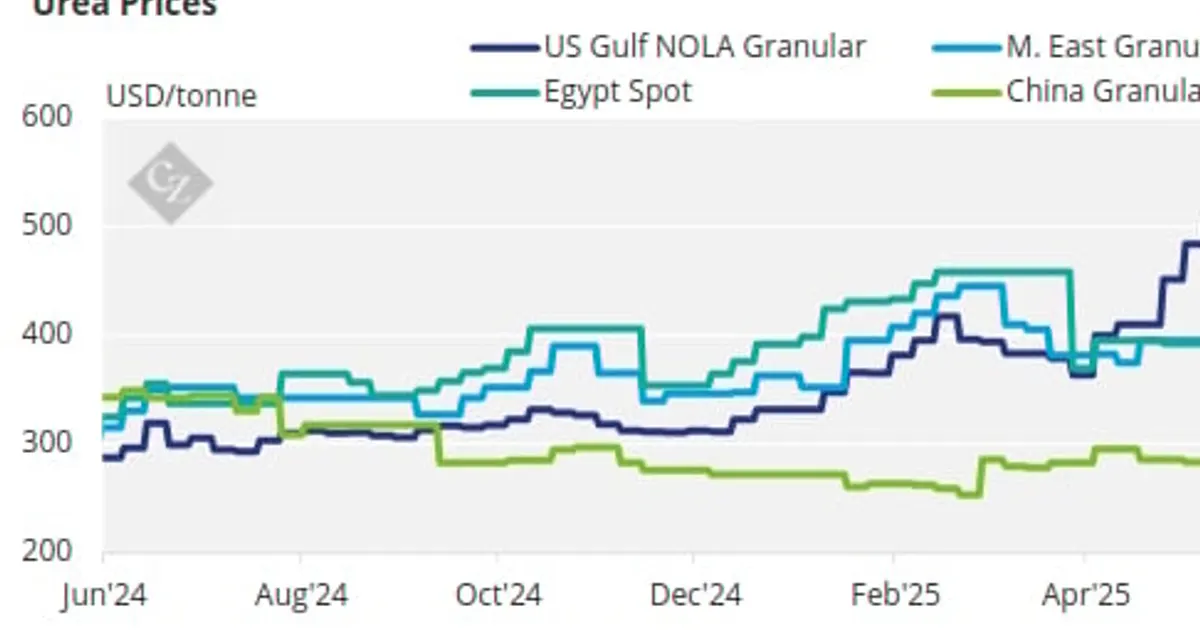
Urea supply remains disrupted after the Middle East conflict began on 13 June, with Egyptian plants running at 50-60% capacity and Iranian production halted. Oman's SIUCI sold August cargoes at USD495-525/tonne FOB, and Southeast Asian tenders cleared around USD452-470/tonne FOB.
US Gulf prices fell in the off-season, while Brazil's buying season approaches.
Reduced output from Egypt and Iran, together with approaching Brazilian demand, is likely to firm urea prices and raise nitrogen input costs for grain and feed producers.
 van.nongnghiepmoitruong.vnH.D3 jul 2025
Tras 205 eventos alcista de geopolítica pasados, Urea se movió una mediana de +0,4 % en 5 sesiones (53% al alza; mitad central entre -2,1 % y +3,0 %), y -0,4 % en 20.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.
