Cargando…
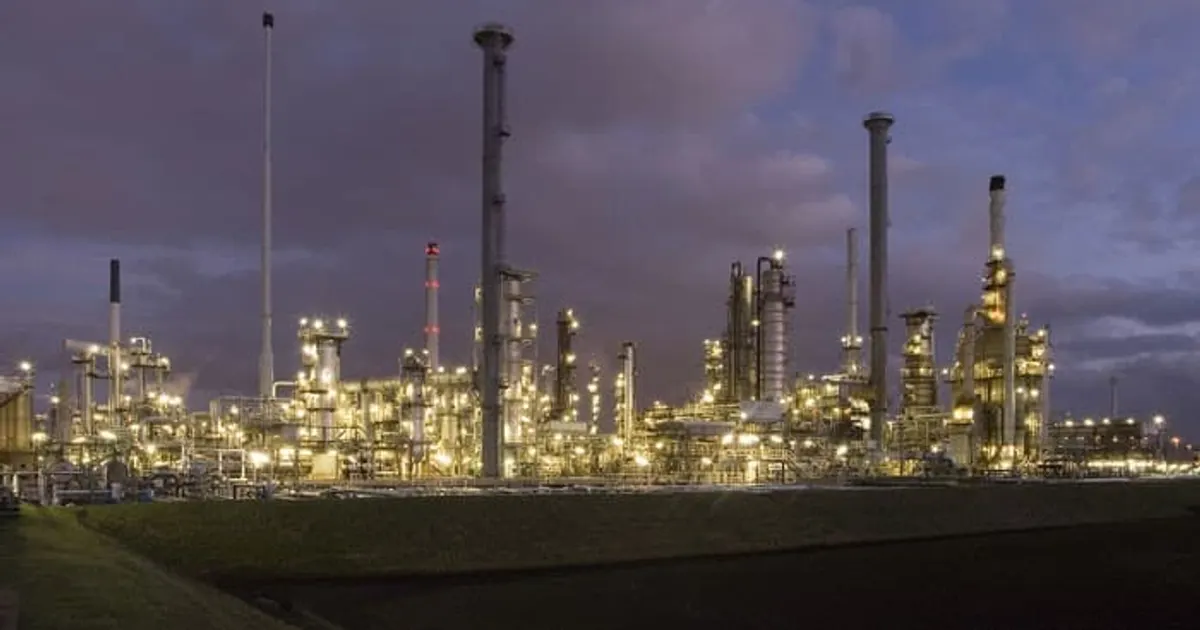
Refining margins in the US, northwest Europe and Asia have reached two-year highs as gasoline and diesel markets tighten. Causes include refinery closures, maintenance, outages, and Ukrainian attacks on Russian product exports, with the EU ban on products from Russian crude due January 21.
Tight product markets support refinery runs and diesel prices, partly offsetting the crude glut outlook that would otherwise pressure crude benchmarks.
 oilprice.comTsvetana Paraskova20 nov 2025
Tras 250 eventos alcista de geopolítica pasados, ULSD / Diésel se movió una mediana de +1,7 % en 5 sesiones (58% al alza; mitad central entre -3,6 % y +8,7 %), y +0,9 % en 20.
Tras 60 eventos neutral de geopolítica pasados, Petróleo crudo (WTI) se movió una mediana de -0,9 % en 5 sesiones (43% al alza; mitad central entre -4,7 % y +2,3 %), y -1,9 % en 20.
Tras 63 eventos neutral de geopolítica pasados, Petróleo crudo (Brent) se movió una mediana de -0,5 % en 5 sesiones (44% al alza; mitad central entre -4,4 % y +2,6 %), y -2,7 % en 20.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.
