Cargando…
 FEEDSOFTAIFEEDSOFTAI
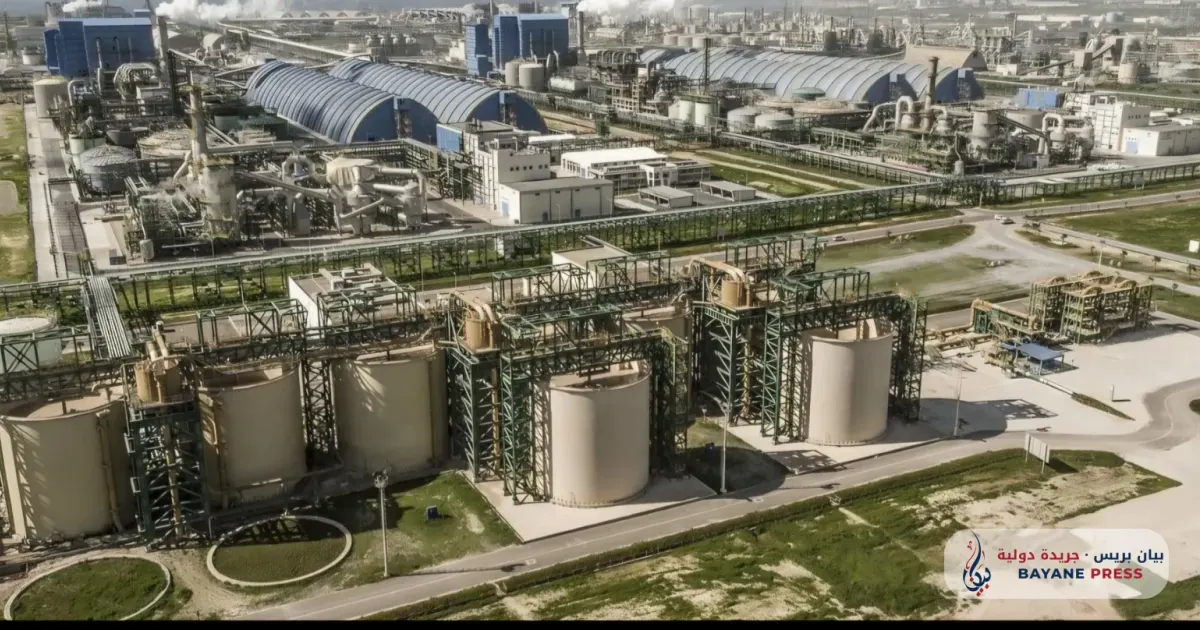
S&P Global Ratings confirmó la calificación de OCP Group en BBB- con perspectiva estable, en un informe publicado el 19 de noviembre de 2026. El grupo redujo el gasto de capital de 2026 a 22,7 mil millones de dirhams, frente a un promedio de 35 mil millones, y obtuvo 20 mil millones de dirhams en financiación híbrida.
S&P espera que los fondos de operaciones respecto de la deuda ajustada mejoren a partir de 2027.
La reducción del gasto de capital y la dependencia de la financiación híbrida apuntan a que OCP mantendrá su capacidad de producción, lo que limita el riesgo de un recorte brusco del suministro de fosfato. La perspectiva de calificación tiene poco efecto directo en los precios de los fertilizantes.
 bayanepress.comB By bayane press21 nov 2026
Todavía no hay suficientes eventos comparables pasados para una lectura histórica.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.