Cargando…
 FEEDSOFTAIFEEDSOFTAI
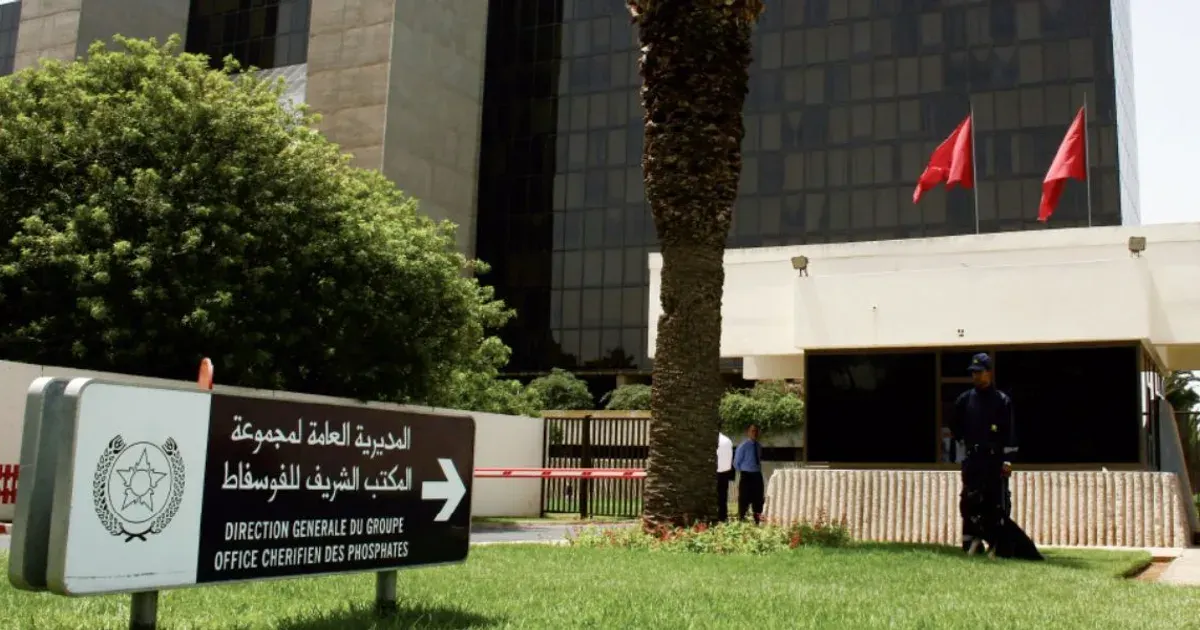
S&P Global Ratings confirmó la calificación crediticia de emisor BBB- de OCP S.A. con perspectiva estable, y señaló que el margen de EBITDA ajustado será del 15% en 2026, mientras los costes del azufre superan los 1.050 USD por tonelada. La agencia prevé un crecimiento de los ingresos del 5-6% en 2026 gracias a unos precios realizados más altos, mientras que la deuda ajustada/EBITDA alcanzará un máximo de 7,6x antes de recuperarse.
OCP planea reducir el capex a 22,7 mil millones de dirhams y cancelar el dividendo de 2027.
La interrupción del suministro de azufre debido al conflicto en Oriente Medio ha elevado considerablemente los costes de producción de fosfatos, lo que respalda los precios de los fertilizantes fosfatados, mientras que el débil poder adquisitivo de los agricultores limita la demanda. Los compradores de piensos podrían afrontar mayores costes de DAP/MAP e insumos fosfatados.
 archyde.comNewsroom20 nov 2026
Todavía no hay suficientes eventos comparables pasados para una lectura histórica.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.