Cargando…
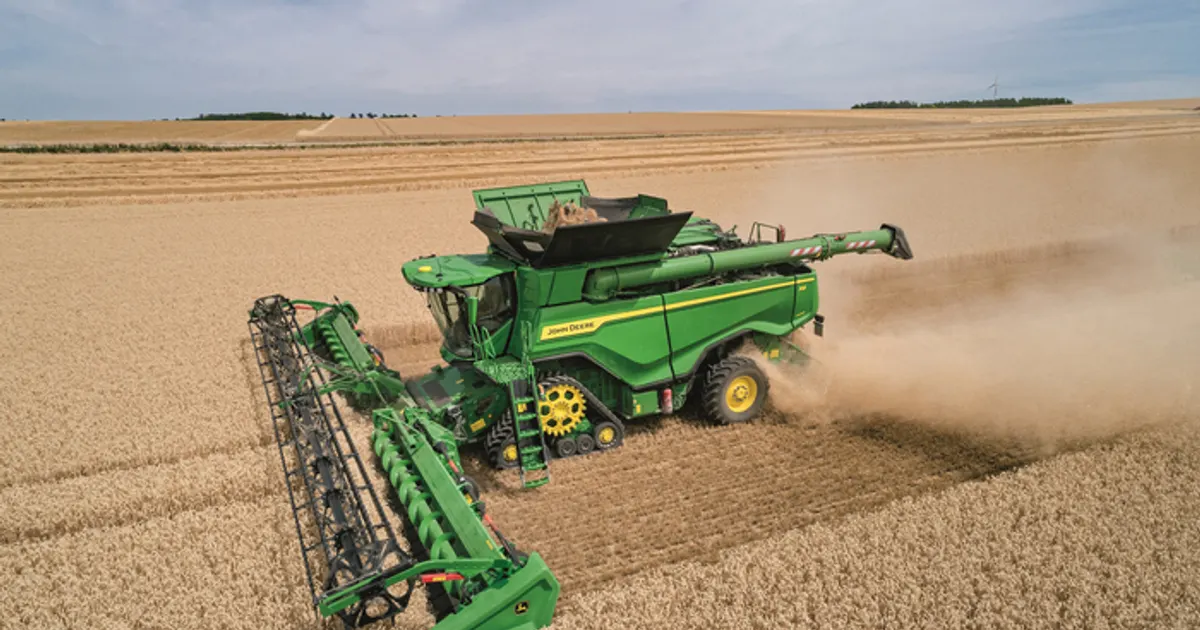
Tras varias semanas de caídas, los mercados de cereales repuntaron por los lentos avances en las conversaciones de paz entre Ucrania y Rusia y por los ataques en curso. Los futuros de trigo para piensos del Reino Unido con vencimiento en noviembre de 2026 subieron a £194,00/t, y los futuros de oleaginosas de París con vencimiento en mayo subieron a €541,25.
El informe WASDE de noviembre del USDA recortó la cosecha de maíz de EE. UU. y las existencias finales más de lo previsto, y las existencias finales de soja cayeron a 8,2 millones de t.
La menor oferta de maíz y soja en EE. UU. respalda los precios de los cereales para piensos y de la harina de soja, pero las subidas están limitadas por los mayores suministros del Hemisferio Sur procedentes de Argentina, Australia y Brasil. El conflicto en curso en el mar Negro añade una prima de riesgo al trigo y las oleaginosas europeos.
 aafarmer.co.ukRichard Lawrence17 nov 2026
Todavía no hay suficientes eventos comparables pasados para una lectura histórica.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.
