Lädt…
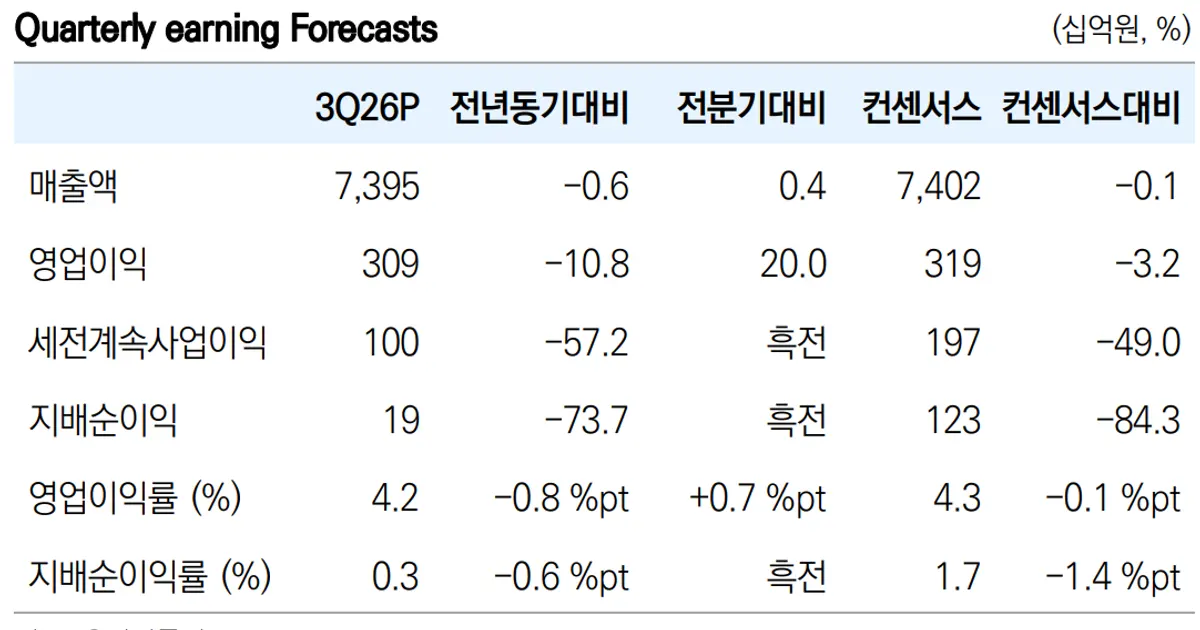
Yuanta Securities behielt seine Kaufempfehlung und das Kursziel von 260,000 Won für CJ CheilJedang bei. Eine nachhaltige Erholung des Aktienkurses hänge davon ab, dass sich die Preise für Biotech-Produkte erholen und die Profitabilität des Lebensmittelgeschäfts verbessert.
Der Umsatz des Unternehmens im dritten Quartal ohne CJ Logistics stieg im Jahresvergleich um 5.7% auf 4.23 Billionen Won, während der Betriebsgewinn um 6.9% auf 203 Milliarden Won zunahm. Für das vierte Quartal prognostiziert Yuanta einen Betriebsgewinn von 212 Milliarden Won.
Eine Erholung der Preise für die Biotech-Produkte des Unternehmens könnte seine Ertragslage verbessern. Der Bericht nennt jedoch weder Preise für Futtermittelzutaten noch eine klare Veränderung bei Angebot und Nachfrage. Die Auswirkungen auf den Futtermittelmarkt sind daher begrenzt.
 en.edaily.co.krKwon Oh Seok10.11.2026
Noch nicht genug vergleichbare vergangene Ereignisse für eine historische Einschätzung.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
