Lädt…
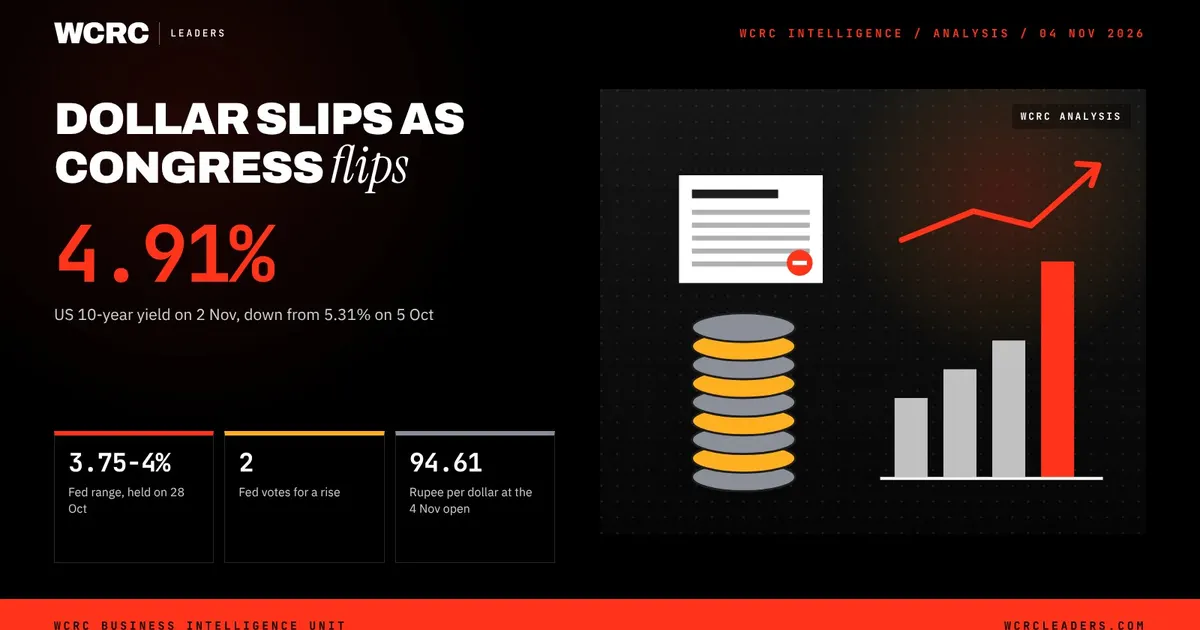
Die Märkte reagierten auf die prognostizierte demokratische Kontrolle des Kongresses: Der Dollar-Index fiel um bis zu 0,61 %, und die Rendite der 10-jährigen US-Staatsanleihe sank auf etwa 4,9 %. Die Fed unter Kevin Warsh, die die Zinsen bei 3,75–4 % hielt, wobei zwei Mitglieder für eine Erhöhung stimmten, neigt weiterhin zu einer straffen Geldpolitik.
Die Blockade im Kongress verringert den Druck durch Staatsausgaben und Anleihemissionen, doch die falkenhafte Ausrichtung der Fed hält die Finanzierungskosten hoch. Ein schwächerer Dollar könnte kurzfristig die Nachfrage nach in Dollar gehandelten Rohstoffen stützen.
 wcrcleaders.comNupur Lakhwani04.11.2026
Nach 1.637 vergangenen Ereignisse (bearisch, Makro) bewegte sich US-Dollar (breit) im Median über 5 Handelstage um -0,2 % (39% höher; mittlere Hälfte -0,6 % bis +0,3 %) und über 20 Handelstage um -0,2 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
