Lädt…
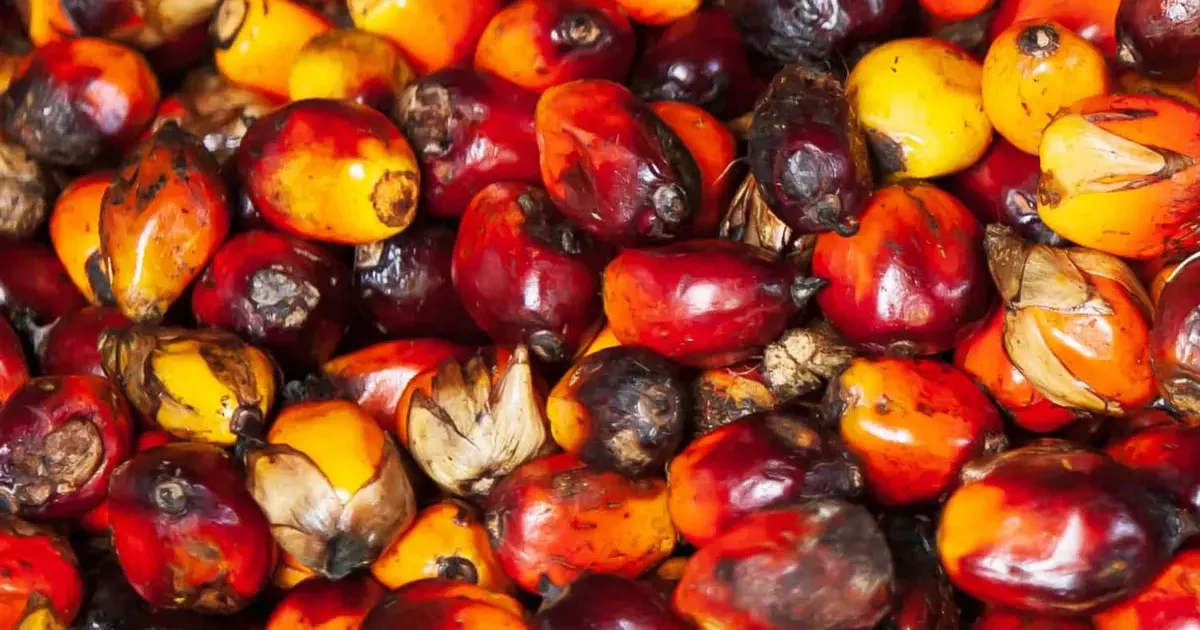
Heavy rain in Malaysia and Indonesia pushed palm oil expectations for a sharp January output drop, with MPOA estimating a 15.63% decline for January 1-20. Palm oil prices rose alongside higher Brent crude, while other vegetable oils weakened on the Red Sea crisis and bumper soybean supply.
Asian physical demand has softened after pre-Lunar New Year restocking.
Lower Malaysian palm output tightens vegetable oil supply and supports palm prices, while a large soybean crop and weak demand keep soyoil under pressure. Competition between palm and soyoil shapes relative vegetable oil pricing for feed and food buyers.
 vespertool.comGehrman Kosenkov31.01.2024
Nach 181 vergangenen Ereignisse (bullisch, Wetter) bewegte sich Palmöl im Median über 5 Handelstage um +0,5 % (56% höher; mittlere Hälfte -0,9 % bis +1,9 %) und über 20 Handelstage um +0,3 %.
Nach 49 vergangenen Ereignisse (bearisch, Wetter) bewegte sich Sojaöl im Median über 5 Handelstage um -0,5 % (43% höher; mittlere Hälfte -3,2 % bis +1,0 %) und über 20 Handelstage um -0,3 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
