Lädt…
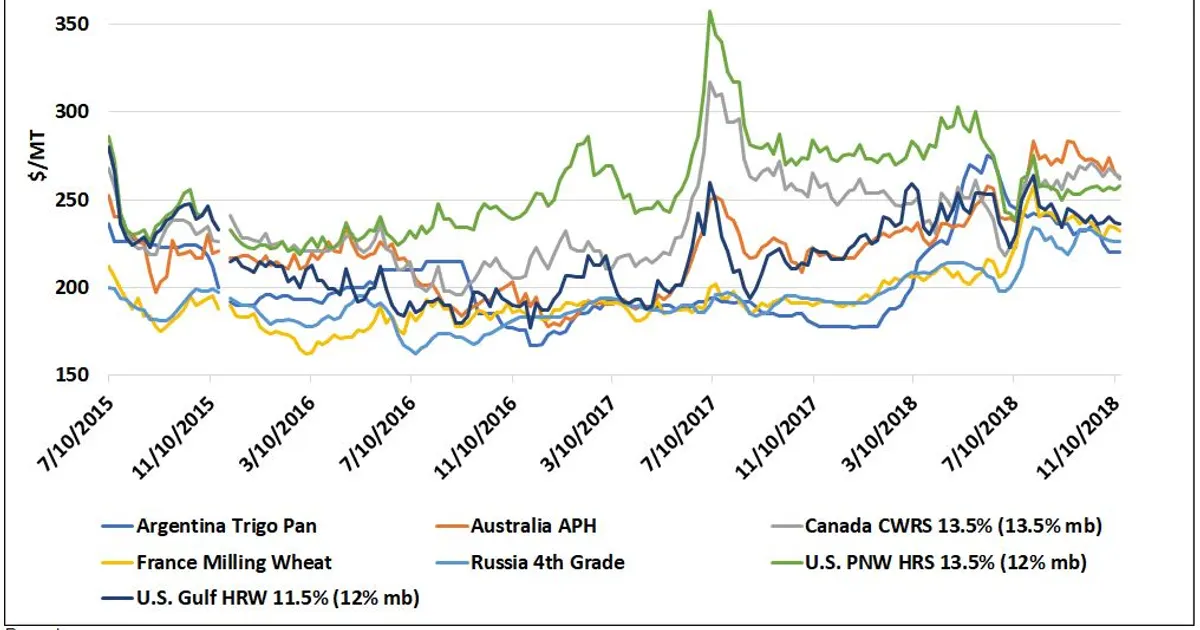
IGC data shows U.S. wheat now offers better value than major competitor origins as of Nov. 22, with SRW at $216/MT, $10 below Russian 4th Grade.
Shrinking high-quality supplies in Australia, the EU, Russia and Ukraine have lifted their export prices while U.S. fob prices slipped about 8%.
Price convergence is pulling import demand toward U.S. wheat from price-sensitive buyers, which supports U.S. wheat export prices and feed-wheat competitiveness versus corn.
 uswheat.org27.11.2018
Nach 431 vergangenen Ereignisse (bullisch, Handel) bewegte sich Weizen (SRW) im Median über 5 Handelstage um +0,0 % (50% höher; mittlere Hälfte -1,3 % bis +2,1 %) und über 20 Handelstage um +0,5 %.
Nach 683 vergangenen Ereignisse (bearisch, Handel) bewegte sich Mais im Median über 5 Handelstage um -0,2 % (47% höher; mittlere Hälfte -1,7 % bis +1,6 %) und über 20 Handelstage um +0,3 %.
Nach 102 vergangenen Ereignisse (bullisch, Handel) bewegte sich Weizen (HRW) im Median über 5 Handelstage um 0,0 % (49% höher; mittlere Hälfte -2,0 % bis +3,5 %) und über 20 Handelstage um -1,4 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
