Lädt…
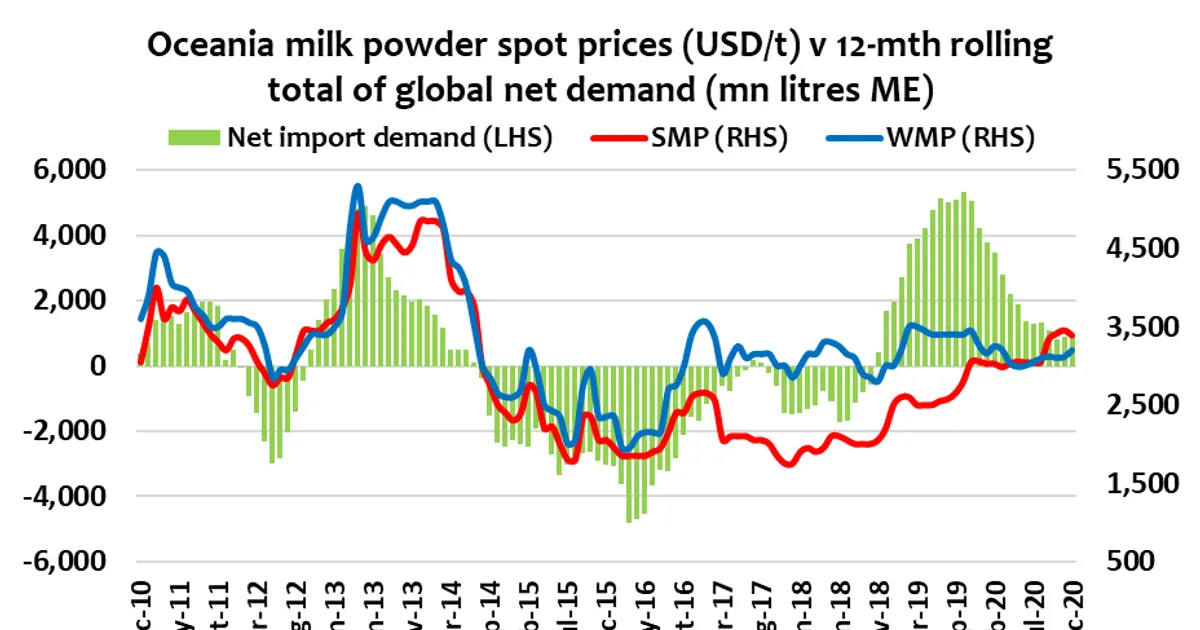
Dairy markets are recovering from a deep trough caused by lost food service demand for cheese and butterfat during COVID-19 lockdowns. Lockdown relaxation is expected to be staggered, and surplus milk and product measures so far look limited.
Expected stock builds in SMP, butter and cheese keep downside pressure on dairy prices until demand clearly rebuilds in Europe and the US, which weighs on dairy-based feed ingredients sentiment.
 en.edairynews.comDamián Morais05.05.2020
Nach 49 vergangenen Ereignisse (bearisch, Makro) bewegte sich Milch (Class III) im Median über 5 Handelstage um -0,6 % (33% höher; mittlere Hälfte -8,5 % bis +0,6 %) und über 20 Handelstage um -7,5 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
