Lädt…
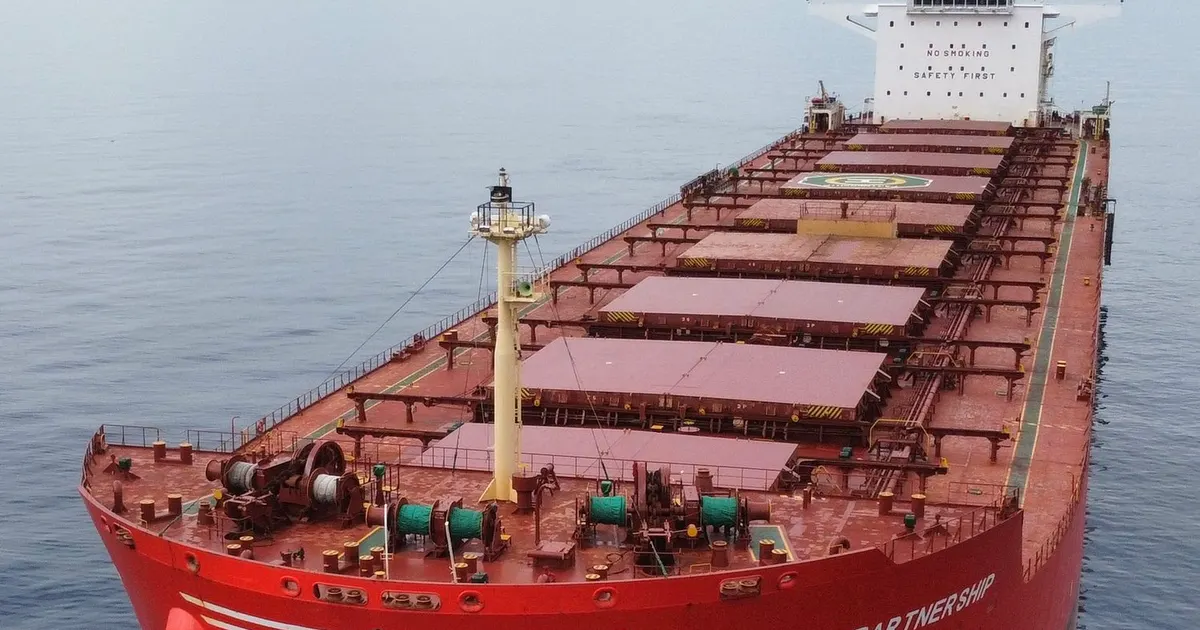
Dry bulk freight held relatively stable in late February, with Capesize Brazil to North China rates near the year's highs at just below $22 per tonne. Panamax Continent to Far East rates rose, while Supramax Indo rates stayed weak, and demand tonne-day growth continued to decline from late-2023 peaks.
Sustained strength on the Brazil-to-China capesize lane keeps ocean freight a cost component for Brazilian soy and feed exports to Asia, while slowing demand growth limits how much further rates can rise.
 breakwaveadvisors.comSignal Ocean21.02.2024
Noch nicht genug vergleichbare vergangene Ereignisse für eine historische Einschätzung.
Nach 230 vergangenen Ereignisse (neutral, Logistik) bewegte sich Sojabohnen im Median über 5 Handelstage um +0,4 % (55% höher; mittlere Hälfte -1,4 % bis +2,0 %) und über 20 Handelstage um +0,1 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
