Lädt…
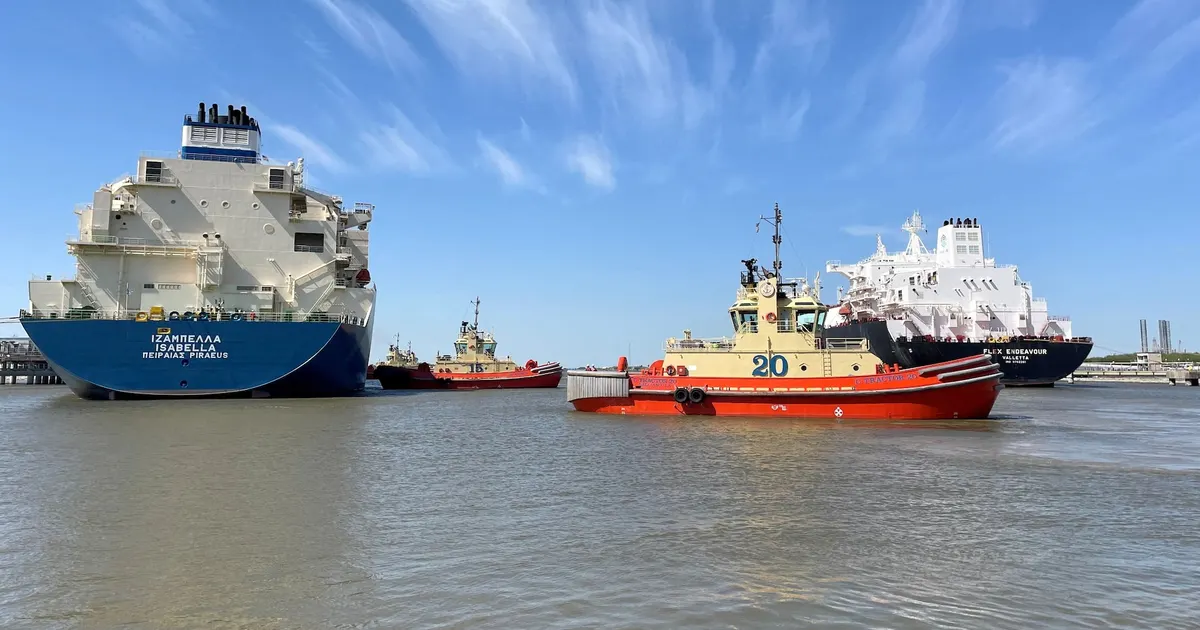
US natural gas demand from LNG export plants is heading for its first annual decline in eight years. The US is the largest LNG exporter and a key supplier to Europe.
European prices remain relatively high as expected US output growth has not materialized.
Weaker LNG feedgas demand reduces pull on US gas supply, which is bearish for domestic gas prices and eases pressure on nitrogen fertilizer costs.
 reuters.comScott Disavino, Curtis Williams20.12.2024
Nach 24 vergangenen Ereignisse (bearisch, Handel) bewegte sich Erdgas im Median über 5 Handelstage um +2,8 % (54% höher; mittlere Hälfte -4,5 % bis +7,3 %) und über 20 Handelstage um -1,2 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
