Lädt…
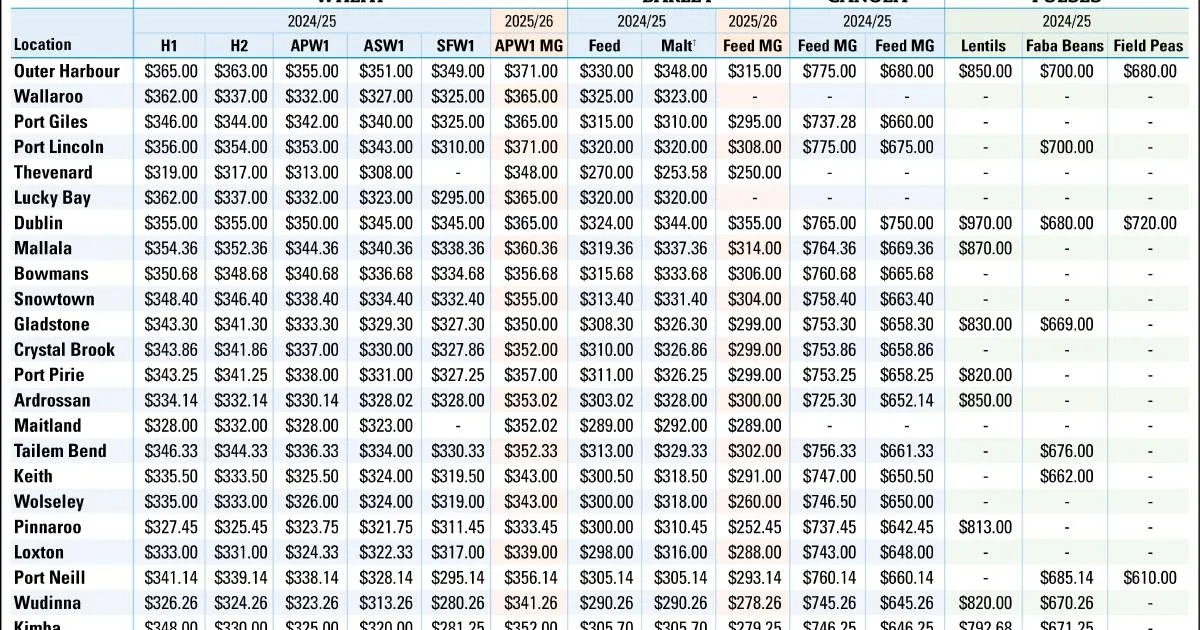
Global rapeseed prices were volatile in March, with EU prices testing two-year highs on tight stocks after a smaller 2024 crop. Canadian canola fell in early March on fears of a US tariff on Canadian canola, and palm oil prices were supported by Malaysian output losses and Indonesian biofuel mandates.
EU 2025-26 rapeseed production is forecast up 12.4%.
A projected EU recovery in rapeseed output and US tariff risk weigh on oilseed meal prices, while tight palm oil supply supports vegetable oil and meal alternatives.
 stockjournal.com.auEd Scamps, Cloudbreak Grain Marketing11.04.2025
Noch nicht genug vergleichbare vergangene Ereignisse für eine historische Einschätzung.
Nach 181 vergangenen Ereignisse (bullisch, Wetter) bewegte sich Palmöl im Median über 5 Handelstage um +0,5 % (56% höher; mittlere Hälfte -0,9 % bis +1,9 %) und über 20 Handelstage um +0,3 %.
Nach 184 vergangenen Ereignisse (bullisch, Wetter) bewegte sich Sojaöl im Median über 5 Handelstage um +0,3 % (53% höher; mittlere Hälfte -1,9 % bis +2,4 %) und über 20 Handelstage um -0,5 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
