Lädt…
 FEEDSOFTAIFEEDSOFTAI
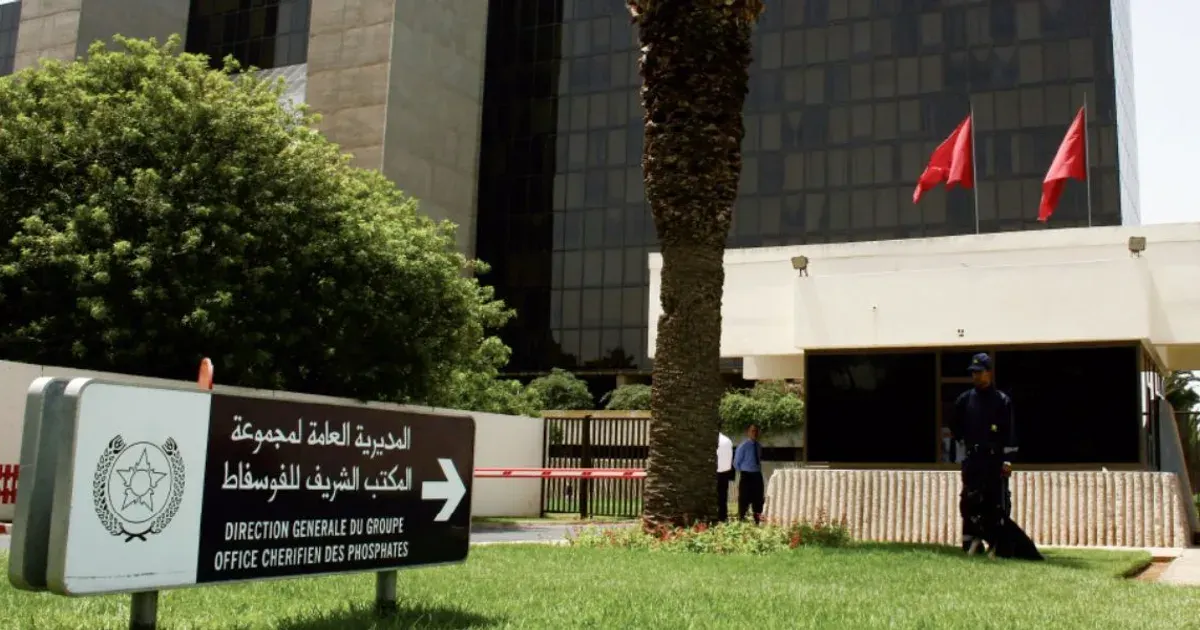
S&P Global Ratings bestätigte das Emittentenrating BBB- von OCP S.A. mit stabilem Ausblick und verwies auf eine bereinigte EBITDA-Marge von 15% im Jahr 2026, während die Schwefelkosten auf über 1.050 USD je Tonne stiegen. Die Agentur prognostiziert für 2026 ein Umsatzwachstum von 5-6% aufgrund höherer realisierter Preise; die bereinigte Verschuldung/EBITDA erreicht zuvor einen Höchststand von 7,6x.
OCP plant, die Investitionsausgaben auf 22,7 Milliarden Dirham zu senken und die Dividende für 2027 zu streichen.
Die durch den Konflikt im Nahen Osten verursachten Störungen der Schwefelversorgung haben die Kosten der Phosphatproduktion stark erhöht und stützen die Preise für Phosphatdünger, während die geringe Kaufkraft der Landwirte die Nachfrage begrenzt. Futtermittelkäufer könnten höhere Kosten für DAP/MAP und Phosphat-Vorprodukte sehen.
 archyde.comNewsroom20.11.2026
Noch nicht genug vergleichbare vergangene Ereignisse für eine historische Einschätzung.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.