Lädt…
 FEEDSOFTAIFEEDSOFTAI
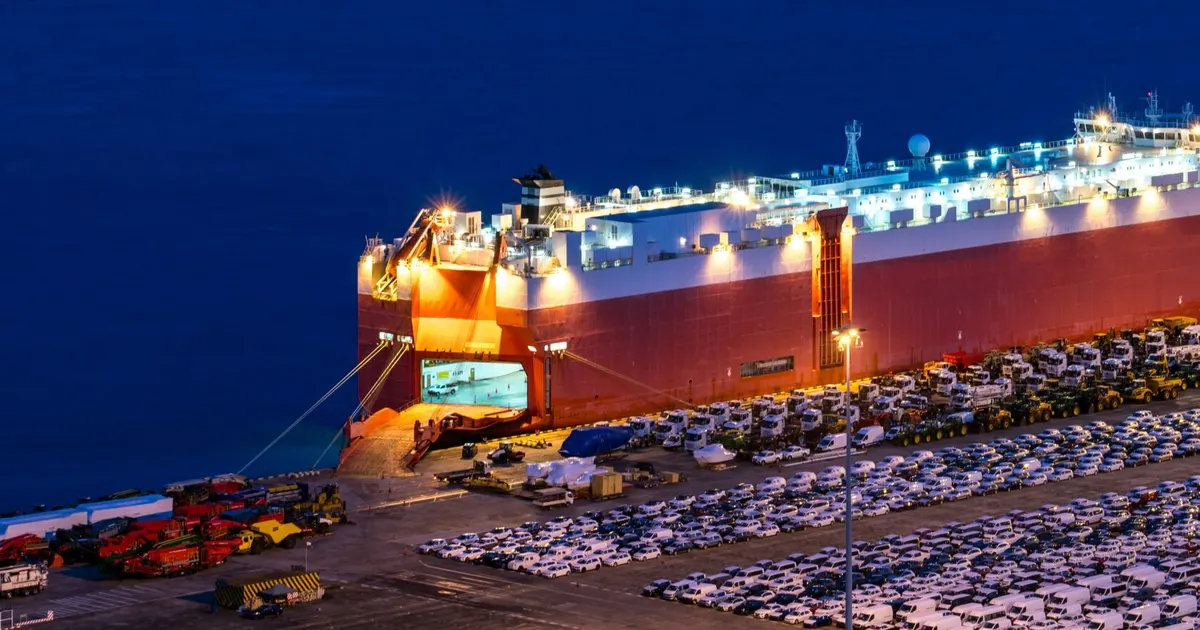
Daten von Clarksons zeigen, dass die Zeitcharterrate für 6 bis 12 Monate für einen Autotransporter mit 6.500 ceu im November 100.000 USD pro Tag erreichte – den dritten Monat in Folge mit einem Anstieg. Die Spot-Einnahmen von Suezmax- und Aframax-Tankern sanken im Wochenvergleich um mehr als 20 %, während die Einjahres-Zeitcharterraten für Tanker und VLGCs deutlich über den Durchschnittswerten von 2025 blieben.
Störungen in Hormuz und Angriffsschäden nehmen Tanker vom Markt, halten die Schifffahrtskosten hoch und erhöhen den Frachtdruck auf die Importe von Massengütern und Futtermitteln. Niedrigere Frachtraten könnten die Langstreckennachfrage nach Rohöl und LPG wiederbeleben, doch die allgemeine Frachtaussicht bleibt fest.
 maritimefinance.euThea20.11.2026
Nach 11 vergangenen Ereignisse (neutral, Logistik) bewegte sich Rohöl (WTI) im Median über 5 Handelstage um +3,8 % (73% höher; mittlere Hälfte -0,4 % bis +6,6 %) und über 20 Handelstage um +6,3 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.