جارٍ التحميل…
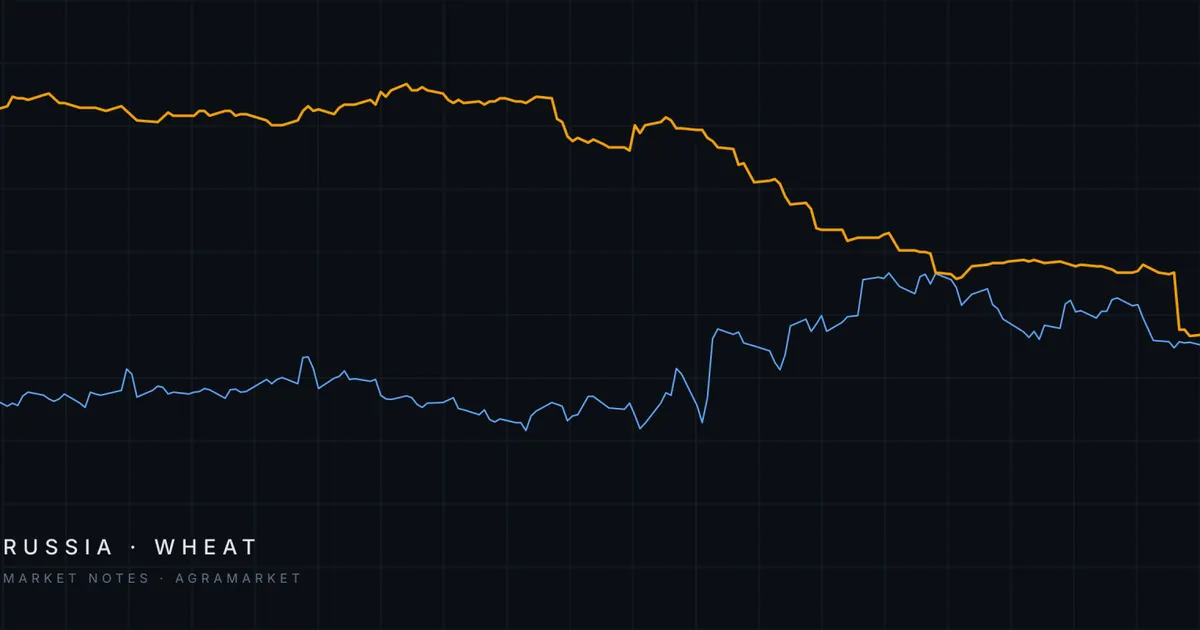
تراجعت صادرات القمح الروسية بشكل حاد، إذ شُحن 6.4 مليون طن فقط من يوليو إلى سبتمبر مقابل متوسط 12.35 مليون طن. خفّضت USDA توقعها لصادرات روسيا من 47.5 إلى 40 مليون طن عبر ثلاثة تقارير، ما دفع المخزونات الروسية الختامية إلى 19.09 مليون طن، وهو الأعلى منذ أكثر من عقدين.
يبدو توقع الصادرات لدى USDA مرتفعاً في ظل بطء الشحنات، لذلك قد يؤدي خفض إضافي في تقرير نوفمبر إلى تشديد الميزان العالمي للقمح أمام المستوردين. وإلى ذلك الحين، تحدّ المخزونات الروسية الكبيرة من أسعار القمح العالمية.
 agramarket.frMarius Garrigue03/11/2026
| يؤثر في | 1d | 5d | 20d |
|---|---|---|---|
| القمح (SRW)◆محايد | -0.2% | — | — |
| القمح (HRW)◆محايد | -1.5% | — | — |
بعد 409 من أحداث تقرير محايد سابقة، تحرك القمح (SRW) بوسيط -0.2% خلال 5 جلسات (ارتفع في 47% من الحالات؛ النصف الأوسط من -1.6% إلى +1.5%)، و+0.0% خلال 20 جلسة.
تحركات السعر المرجعي لكل سلعة منذ آخر إغلاق قبل الحدث. القراءات التاريخية تجمع أحداثًا سابقة من النوع نفسه؛ وهي تصف ما حدث لا ما سيحدث. ليست نصيحة استثمارية.
