جارٍ التحميل…
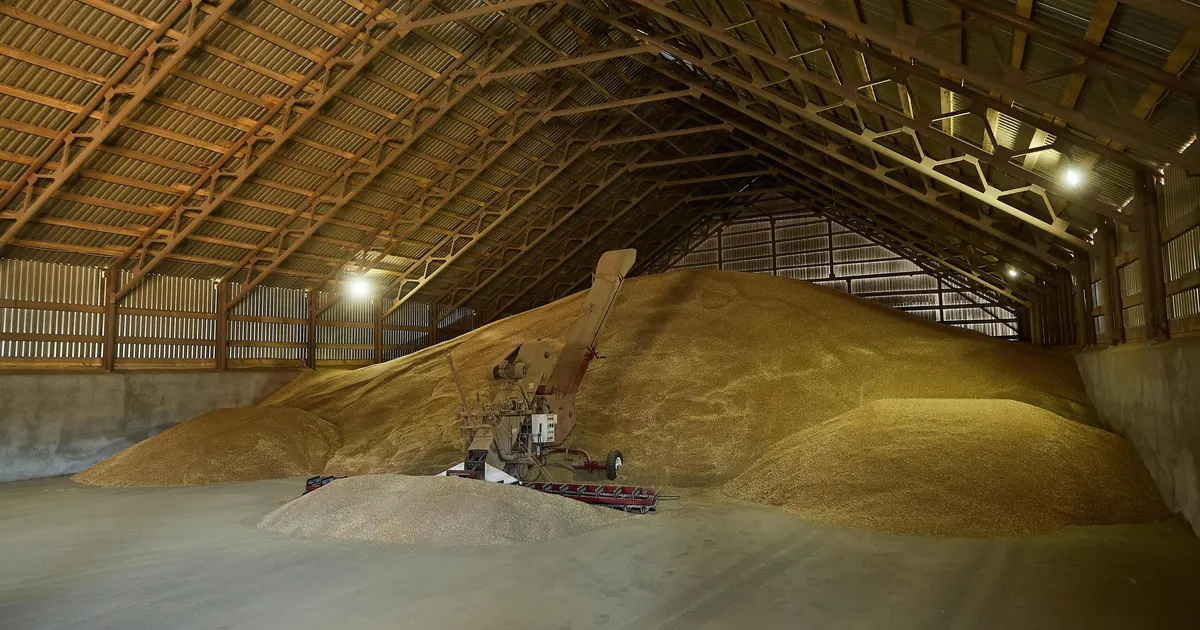
نحو 10 مليون طن من الحبوب غير المباعة تتراكم في صوامع الحبوب الروسية، وخفضت USDA توقعها لصادرات القمح الروسي من 40 إلى 39 مليون طن، أي أقل بنحو 19% من العام الماضي. ويشكك رئيس القطاع أركادي زلوتشيفسكي في إمكانية بلوغ 39 مليون طن، إذ يقدر الكمية بنحو 37 مليون طن، في ظل استمرار تقييد مسارات البحر الأسود وبلوغ البدائل الشمالية طاقتها القصوى.
تؤدي اختناقات التصدير إلى بقاء مخزونات روسية كبيرة دون شحن، مما يضغط على أسعار القمح الروسي FOB لكنه يقلص إمدادات التصدير المتاحة للمستوردين، ويدعم أسعار القمح العالمية. وستفاقم إغلاقات الأنهار الشتوية هذا القيد.
 moskva2.ruАлександр Ощепков, NGS.RU16/11/2026
بعد 292 من أحداث لوجستيات صعودي سابقة، تحرك القمح (SRW) بوسيط -0.1% خلال 5 جلسات (ارتفع في 48% من الحالات؛ النصف الأوسط من -1.3% إلى +1.3%)، و-0.1% خلال 20 جلسة.
تحركات السعر المرجعي لكل سلعة منذ آخر إغلاق قبل الحدث. القراءات التاريخية تجمع أحداثًا سابقة من النوع نفسه؛ وهي تصف ما حدث لا ما سيحدث. ليست نصيحة استثمارية.
